
RECENT POSTS
京都で会社売却を成功させるには?相場・税金・手取りを最大化する業者の選び方


「後継者がいない」「体力のあるうちに、会社と従業員の将来に道筋をつけたい」「そろそろ次の世代に経営を渡し、自分自身もハッピーリタイアしたい」——京都で長く事業を営んでこられた経営者の方から、こうしたご相談をいただく機会が増えています。
会社売却は、単なる資産の売り買いではありません。
私たちは、会社売却の成功とは「経営者ご本人の手元に残る利益(手取り)を最大化すること」と「従業員の雇用と取引先との関係を守り、会社の未来をつなぐこと」の両方が実現された状態だと考えています。
売却価格の高さだけを追いかけても、税負担や契約条件を見落とせば、最終的に手元に残る金額は大きく変わってしまいます。
本記事では、京都における会社売却の動向と評価されやすい企業の特徴、企業価値(株価)の算定と相場の考え方、売却益にかかる税金と手取りの最大化、そして失敗しないためのアドバイザー選びまでを、税理士法人グループ発のM&A専門家の視点で解説します。
「まだ売るつもりはない」という段階の方にも、将来の選択肢を整理する材料としてお読みいただける内容です。
近年、中小企業の会社売却(M&A)は、後継者不在を背景として全国的に増加傾向にあります。
京都府内でも、経営者の高齢化が進む一方で親族内に後継者が見つからず、第三者への承継を選択肢として検討する企業が増えています。
2025 年の京都府の後継者不在率は 44.8%であり、調査開始以降、過去最高だった2014年に比べると大きく下がってはいるものの、前年から0.6pt上昇しました。
中小企業基本法に基づく企業規模別では「中小企業」では 45.7%、中小企業のうち「小規模企業」では 51.1%と、京都府平均を上回っています。つまり、規模が小さい企業ほど、後継者対策が進んでいない実態があります。
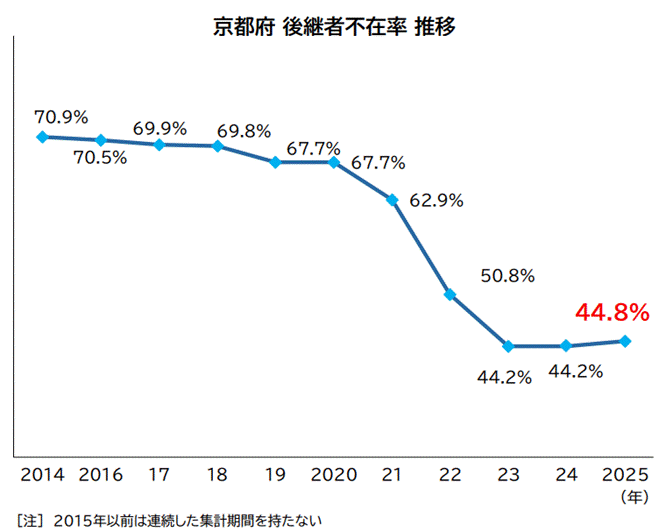
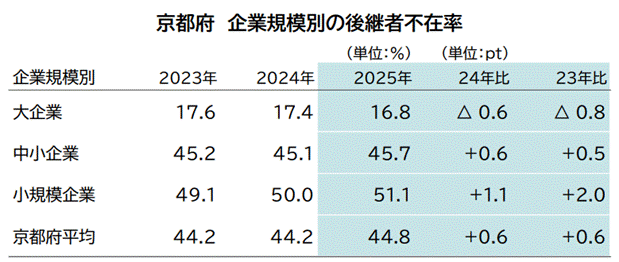
【出典:帝国データバンク「京都府の「後継者不在率」 前年比増に転じる 「脱ファミリー」にシフト」】
ただし、「M&Aが増えている」ことと「自社が良い条件で売れる」ことは別の話です。
まずは、京都という地域がM&A市場でどう見られているのか、そして買い手が企業のどこを評価するのかを押さえておきましょう。
京都の企業は、買い手候補から高い関心を持たれやすい傾向があります。
背景にあるのは「京都」というブランドの力です。
こうした要素は、他の地域の企業が短期間で真似できるものではありません。
そのため、東京や名古屋など府外の企業、あるいは投資ファンドが「関西・京都に足場をつくりたい」「京都の技術やブランドを自社の事業に取り込みたい」という目的で、京都企業への買収ニーズを持つケースが多く見られます。
結果として、条件の整った企業については売り手が主導権を持ちやすい、いわゆる売り手市場の状況が生まれやすいと言えます。
一方で、「京都の会社だから必ず高く売れる」というものではありません。実際の評価は収益力・財務内容・事業の再現性によって決まります。地域の強みは、あくまで自社の価値を後押しする要素として捉えておくのが現実的です。
会社の値段は、機械設備や土地・建物といった目に見える資産の金額だけで決まるわけではありません。買い手は「この会社を引き継いだあと、どれだけ安定して利益を生み出せるか」を見ています。そこで評価されるのが、決算書には表れにくい無形の強みです。
これらは、企業価値評価において「のれん代(営業権)」として純資産に上乗せされる形で反映されるのが一般的です。逆に言えば、自社の強みが整理・言語化されていないまま交渉のテーブルに乗ると、本来評価されるべき価値が価格に反映されないことがあります。
会社売却を検討する段階では、決算書を整えることと並行して、こうした無形の資産を第三者にも伝わる形で棚卸ししておくことが重要です。
私たちも、財務デューデリジェンスの知見をもとに、買い手がどこを見るのかという視点から自社の価値の整理をお手伝いしています。
会社売却には、経営者ご自身にとってのメリットと、会社・従業員にとってのメリットの両面があります。
ここでは代表的な3つを整理します。
株式譲渡によって会社を売却した場合、その対価は会社ではなく株主である経営者個人に支払われます。
長年にわたり事業に投じてきた時間と労力が、いわゆる「創業者利益」として現金化されるわけです。
この資金があることで、退職後の生活設計に余裕が生まれ、ご家族との時間や趣味に充てることもできます。
また、「経営から完全に退く」のではなく、得た資金をもとに新しい事業や投資に挑戦される方もいらっしゃいます。
実際に、会社売却を一つの区切りとして次のステージに進まれた経営者は少なくありません。
ただし、その前提となるのは「自社の適正な価値を知っておくこと」です。
相場観を持たずに交渉に入ると、提示された金額が妥当なのか判断できません。
この点は後の章で詳しく触れます。
中小企業では、金融機関からの借入に対して経営者が連帯保証人となり、ご自宅などを担保に提供しているケースが多くあります。
この個人保証は、経営者にとって金銭的な負担であるだけでなく、「もし会社が立ち行かなくなったら家族に迷惑をかけてしまう」という精神的な重圧にもなっています。
会社売却では、株式の譲渡に伴って買い手企業が借入を引き継ぐ、あるいは金融機関との協議を経て保証や担保が解除されるケースが多く見られます。
長年背負ってきた重荷から解放されたことを、売却後にもっとも安心された点として挙げる経営者の方もいらっしゃいます。
もっとも、個人保証の解除は自動的に行われるものではありません。
金融機関の判断や買い手の信用力、契約上の取り決めによって扱いが変わるため、交渉の初期段階から「保証・担保をどう解除するか」を論点として明確に扱う必要があります。
個別の状況については、金融機関との調整実績のある専門家にご相談ください。
後継者が見つからない場合、廃業(清算)という選択肢もあります。
しかし廃業は、従業員に退職を求めることになり、取引先には供給の停止という迷惑をかけてしまいます。
設備の処分や在庫の売却、原状回復などにコストがかかり、想定していたほど手元に資金が残らないことも珍しくありません。
一方、株式譲渡による会社売却であれば、会社という法人格はそのまま存続します。
従業員の雇用契約、取引先との契約、許認可などを原則としてそのまま引き継げるため、事業は明日以降も続いていきます。
「従業員や取引先に迷惑をかけずに引退できる」ことは、多くの経営者が会社売却を選ぶ大きな理由です。
ただし、雇用条件や処遇が売却後もそのまま維持されるかどうかは、買い手との交渉と契約でどこまで担保できるかによって変わります。
私たちは「売って終わり」ではなく、PMI(統合プロセス)のフェーズまで含めて中長期的に伴走する支援を行っており、従業員の方々が安心して働き続けられる形での引き継ぎを重視しています。
「うちの会社はいくらで売れるのか」——これは、ご相談の場で必ず出てくるご質問です。あわせて押さえておきたいのが税金の問題です。
売却価格が同じでも、選ぶスキームによって手元に残る金額は変わります。ここでは価格と税金の両面から、現実的な考え方を整理します。
中小企業のM&Aで実務上よく用いられるのが、次のような考え方です。
【一般的な目安】企業価値 = 時価純資産 + 営業利益の数年分(のれん代)
「時価純資産」は、貸借対照表上の純資産を時価に置き換えたものです。
土地や有価証券、保険積立金の含み損益、回収が難しい売掛金、実質的に価値のない在庫、未計上の退職給付債務などを反映させると、簿価とは大きく異なる数字になることがあります。
これに、収益力の評価として営業利益の数年分を「のれん代」として上乗せします。
何年分を乗せるかは、業種、利益の安定性、取引先の分散度、社長個人への依存度などによって幅があり、一律の正解はありません。
このほか、将来のキャッシュ・フローを現在価値に割り引くDCF法、上場している類似企業の指標と比較する類似会社比較法なども用いられます。
つまり、「京都の◯◯業なら相場はいくら」と一律に言えるものではなく、同業・同規模でも財務内容と収益構造によって評価は大きく変わります。
だからこそ、一般論ではなく自社の数字にもとづいた算定が出発点になります。
なお、買い手は最終的に財務デューデリジェンス(DD)を実施して数字の裏付けを確認します。
売り手側であらかじめ財務の実態を把握しておくことが、交渉の途中で価格を下げられるリスクを減らすことにつながります。
会社売却で見落とされがちなのが、「売却価格」と「手取り額」は違うという点です。
個人株主が株式を譲渡した場合、譲渡所得(譲渡価額 − 取得費 − 譲渡費用)に対して申告分離課税が適用され、税率は所得税・復興特別所得税・住民税を合わせて約20%(20.315%)です。
給与所得などと分離して課税されるため、比較的シンプルで税負担も読みやすい方式といえます。
一方、会社の一部の事業だけを切り出して譲渡する「事業譲渡」の場合は、対価を受け取るのは会社であり、まず法人段階で法人税等が課されます。
そのうえで、その資金を経営者個人に移す際に配当や退職金として再度課税される、という二段階の構造になります。
同じ金額で売却しても、株式譲渡と事業譲渡では手元に残る金額が変わってくるのです。
さらに、税務の視点からは次のような論点があります。
退職所得は退職所得控除が使え、課税対象が原則として2分の1になるなど、税負担が軽くなる仕組みがあります。
売却対価の一部を適正な範囲の退職金として受け取ることで、全体の税負担を抑えられるケースがあります。
ただし金額が不相当に高額と判断されると損金として認められないおそれがあるため、勤続年数や功績倍率などをふまえた慎重な設計が必要です。
先代から相続・贈与で取得した株式などは、取得費の確認が譲渡所得の計算に直接影響します。
他の親族などに株式が分散している場合、集約の方法や時期によって税務上の取り扱いが変わることがあります。
どのスキームが最適かは、会社の財務内容、株主構成、経営者ご自身のご希望によって異なります。
ここでご紹介したのはあくまで一般的な考え方ですので、実際の税額や有利不利の判断は、必ず個別の状況をふまえて税務の専門家にご確認ください。
リガーレでは、税理士法人グループの知見を活かし、「売却価格の最大化」ではなく「手取りの最大化」という基準でスキームをご提案しています。
会社売却の結果を大きく左右するのは、誰に相談し、誰と一緒に進めるかです。
M&Aの支援会社は数多くありますが、得意分野や立場は一様ではありません。
京都で会社売却を検討する際に確認しておきたい2つの視点をご紹介します。
まず注意していただきたいのが、査定額の見せ方です。
M&A支援会社の中には、契約を獲得することを優先し、実現の見込みが乏しい高い査定額を提示するところもあります。
高い金額を示されれば、経営者としては期待が高まります。
しかし実際に買い手を探し始めると反応が得られず、買い手が現れても財務デューデリジェンスの段階で数字の実態が明らかになり、大幅な減額交渉に至る——そうなると、費やした時間と労力が報われないまま、精神的にも消耗してしまいます。
こうした事態を避けるには、初期段階から適正な株価算定ができる専門家を選ぶことが重要です。とくに会計事務所系のアドバイザーには、次のような特徴があります。
もう一つの視点が、買い手を見つけてくる力です。適正な価値評価ができても、その価値を理解してくれる買い手に出会えなければ成約には至りません。
京都で会社売却を進める場合、京都・大阪・滋賀といった関西圏の地域経済に深く入り込んでいるアドバイザーには次のような強みがあります。
同時に、京都企業には府外からの買収ニーズも寄せられるため、関西圏に閉じず全国の買い手候補にアプローチできる体制も欠かせません。
リガーレは大阪市中央区今橋(淀屋橋)に拠点を置き、京都からもお越しいただきやすい立地です。FA(ファイナンシャルアドバイザー)と仲介のいずれの立場でも対応でき、延べ100件を超える支援実績を有しています。
株式会社リガーレは、「未来を育む、想いをつなぐ。」をブランドメッセージに掲げ、中小企業の事業承継・M&Aに特化した専門家集団です。
延べ1,000社超の税務会計顧問・経営コンサルティング実績を持つ御堂筋税理士法人グループ(御堂筋パートナーズ)の一員として、税務・会計・経営の三方向から会社売却を支援しています。
M&Aの専担者は全員がクロージング(成約)までを経験した実務者です。
FA・仲介いずれの立場でも対応可能で、すでに他社で進行している案件についてのセカンドオピニオンもお引き受けしています。
私たちが大切にしているのは、「いくらで売れたか」ではなく「経営者の手元に、最終的にいくら残ったか」という視点です。
株式譲渡と事業譲渡のどちらが適しているか、退職金をどう組み合わせるか、株主構成をどう整理しておくか——こうした論点は、いずれも最終的な手取りに直結します。
私たちは、経営者が受け取りたい金額と実現したいことから逆算し、税制面を考慮した最適なスキームをご提案します。
その土台となるのが、財務デューデリジェンスと株式価値算定の専門性です。
買い手側の視点で自社の数字を検証しておくことで、交渉の途中で想定外の減額を受けるリスクを抑え、根拠をもって価格を主張できるようになります。
サービスの全体像はM&Aアドバイザリーおよびサービス一覧のページをご覧ください。
私たちは、はじめから「会社を売りましょう」とご提案することはありません。
事業承継の選択肢には、親族内承継、従業員(社内幹部)への承継、そして第三者への承継(M&A)があり、どれが最適かは会社の状況とご家族の事情、そして経営者のお考えによって変わります。
ご相談の途中で「やはり息子に任せたい」「幹部社員が手を挙げてくれた」という展開になることもあります。その場合も、私たちは方針転換に合わせて支援内容を切り替え、そのまま伴走します
。第三者への売却が難しいと分かった場合も、別の道筋を一緒に探します。
実際にリガーレが支援した3つの承継のかたちは、実例紹介ページでご覧いただけます。
会社売却を検討するうえで、最初の一歩は「売る」と決めることではありません。
自社が今どれくらいの価値を持っているのか、現在地を把握することです。
金額が分かれば、退職後の生活資金は足りるのか、借入は返済できるのか、従業員に何を約束できるのか——具体的に考え始めることができます。
「売るかどうかはまだ分からないが、自分の会社がいくらになるのかは知っておきたい」。
そうしたお声にお応えするため、リガーレでは無料株価診断をご用意しています。
▶ 無料株価診断のお申し込みはこちら(相談料・着手金は無料です)
相談料・着手金はいただいておりませんので、「まだ具体的なことは何も決まっていない」という段階でも、どうぞお気軽にご相談ください。
京都で会社売却を後悔のないものにするために、本記事の要点を振り返ります。
そして、すべての出発点になるのは、自社の正確な価値を知ることです。
現在地が分かってはじめて、売却するのか、親族に承継するのか、幹部に任せるのか、あるいは今はまだ動かないのか——落ち着いて判断できるようになります。
会社は、経営者が長い年月をかけて育ててこられたものです。その未来を、数字だけで決めてしまうのはあまりに惜しいことだと私たちは考えています。
「未来を育む、想いをつなぐ。」——リガーレは、会社の値段を算定するだけでなく、従業員や取引先、そして経営者ご自身のこれからまで見据えて、中長期的に伴走します。
中小企業M&Aのプロに相談したい!
自社がいくらで売れるのか知りたい!
デューデリジェンスについて相談したい!
会計や相続対策をスムーズにしたい!
中小企業のM&Aに関するお悩みすべて解決!買収・売却問わずワンストップでサポート!中小企業ならではのお悩みに寄り添います!
税理士法人発、M&Aのプロがあらゆるケースに対応します。
( 受付時間:平日9:30〜17:30 ※土日祝休 )
CATEGORIES
中小企業M&Aのプロに相談したい!
自社がいくらで売れるのか知りたい!
デューデリジェンスについて相談したい!
会計や相続対策をスムーズにしたい!
中小企業のM&Aに関するお悩みすべて解決!買収・売却問わずワンストップでサポート!中小企業ならではのお悩みに寄り添います!
税理士法人発、M&Aのプロがあらゆるケースに対応します。
( 受付時間:平日9:30〜17:30 ※土日祝休 )
中小企業のM&Aに関する
お悩みすべて解決
買収・売却問わず
ワンストップでサポート!
中小企業ならではの
お悩みに寄り添います!
 M&A
M&Aのプロに
相談したい!
 ENTERPRISE VALUE
自社がいくらで
売れるのか知りたい!
 DUE DILIGENCE
デューデリジェンスに
ついて相談したい!
 INHERIITANCE
会計や相続対策を
スムーズにしたい!
税理士法人発、M&Aのプロが
あらゆるケースに対応します。
CONTACT
ご質問やご相談など
お気軽にお問い合わせください